원익IPS 주가 전망 2026년 9월 23일, 삼성전자 반도체 투자와 향후 주가 분석
오늘 첫 번째 분석 종목은 원익IPS입니다.
2026년 9월 23일 원익IPS는 133,700원으로 마감하며 전일 대비 2.61% 상승했습니다.
숫자만 보면 평범한 상승처럼 보입니다.
하지만 장중 움직임은 전혀 평범하지 않았습니다.
시가 133,700원
고가 144,100원
저가 131,000원
종가 133,700원
거래량 약 251만 주
거래대금 약 3,429억 원
이었습니다.
장중에는 무려 **+10.59%**까지 올라갔다가 결국 +2.61%로 마감했습니다.
오늘 원익IPS를 분석할 때는 그래서 두 가지를 동시에 봐야 합니다.
첫째, 왜 이렇게 강한 돈이 들어왔는가.
둘째, 왜 14만4,100원까지 갔다가 대부분 밀렸는가.
그리고 오늘부터는 기존 종목 분석에 하나를 더 추가하겠습니다.
데일리 트레이딩, 스윙, 장기투자 중 현재 원익IPS는 어떤 방식으로 접근할 때 각각 어떤 숫자를 확인해야 하는가.
이 부분까지 정량적으로 분석해보겠습니다.
원익IPS 매매일지 26.9.23 수 (부끄러운 매매 : 익절->손절)
*매매방식:D+매매 O D+0주도테마대장종목 O 햄버거종목 O 26 - > 16065기법 X5일상 X상따 X 1.종목선정 이유주도테마: O 반도체햄버거: O 26 -> 160일봉위치: OX -보통거래대금: O 끼: O - 7, 9, 11 % - > 매수타점
a.issuekurly.co.kr
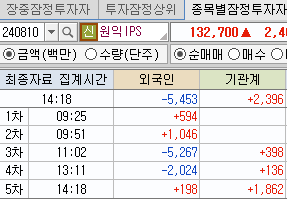
1. 오늘 원익IPS 주가, 거래대금이 상당했다
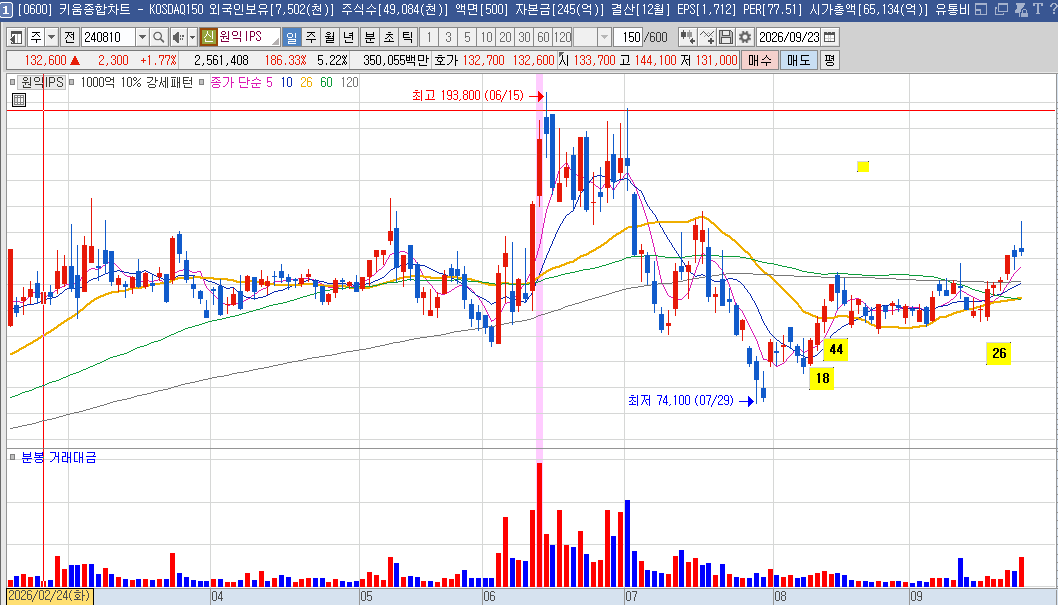
오늘 원익IPS 종가는 133,700원입니다.
전일 130,300원 대비 +2.61% 상승했습니다.
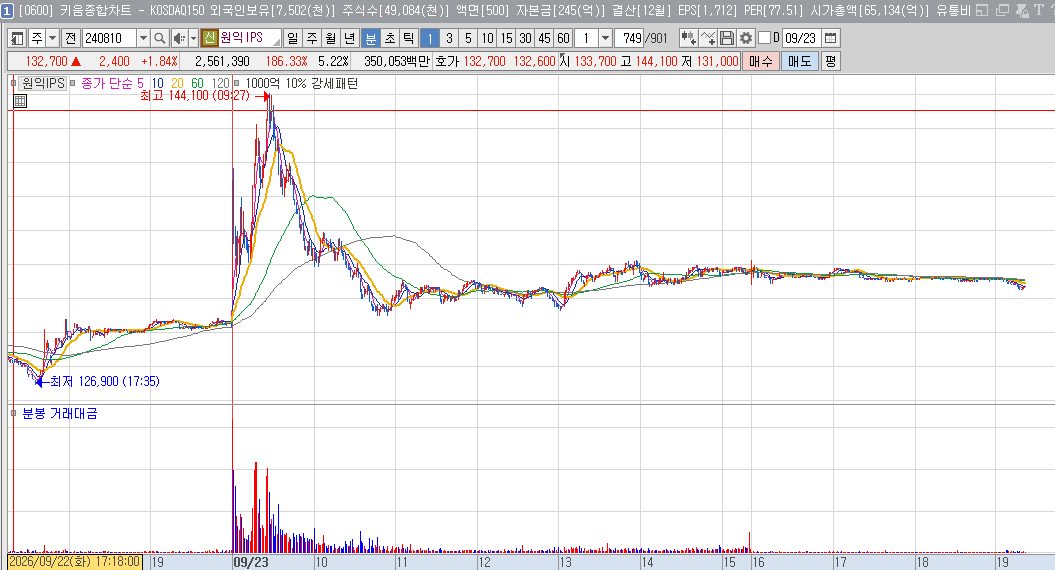
그런데 고가는 144,100원이었습니다.
고점에서는 전일 대비 약 10.6% 상승했던 셈입니다.
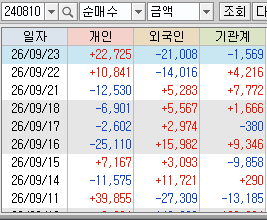
더 중요한 것은 거래대금입니다.
약 3,429억 원이 거래됐습니다.
9월 18일 거래대금은 약 853억 원,
21일 약 1,962억 원,
22일 약 1,788억 원,
그리고 오늘 약 3,432억 원입니다.
최근 원익IPS로 돈이 계속 들어오고 있다는 것은 분명합니다.
하지만 오늘 캔들은 윗꼬리가 상당히 깁니다.
따라서
대량거래 + 상승
만 볼 것이 아니라
대량거래 + 장중 +10.6% → 종가 +2.6%
라는 사실까지 같이 봐야 합니다.
2. 오늘 반도체 시장 자체가 좋았다
오늘 원익IPS만 강했던 것은 아닙니다.
국내 반도체주 전반이 강했습니다.
삼성전자는 285,500원, +3.25%,
SK하이닉스는 1,862,000원, +1.20%로 마감했습니다.
반도체 장비주에서는
원익IPS,
제우스,
테스,
테크윙,
HPSP,
이오테크닉스
등이 장중 동반 강세를 보였습니다.
배경은 미국 반도체였습니다.
미국 기술주와 반도체주 강세가 국내 시장으로 연결됐고, AI 추론용 반도체 수요 확대 기대가 다시 반도체 밸류체인 전체로 확산됐습니다.
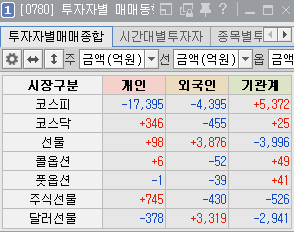
코스피도 오늘 7,080.92, +0.90%로 마감했습니다.
다만 장 초반에는 7,150선을 넘어갔다가 추석 연휴를 앞둔 관망심리와 차익실현으로 상승폭을 상당 부분 반납했습니다.
원익IPS가 오전 급등했다가 밀린 것도 오늘 시장 분위기와 어느 정도 일치합니다.
3. 그런데 원익IPS는 삼성전자와 연결해서 볼 필요가 있다
최근 대덕전자에서는 삼성전자와의 연결성을 억지로 강조할 필요가 없었습니다.
원익IPS는 조금 다릅니다.
삼성전자와 SK하이닉스의 설비투자가 원익IPS 실적에 직접적으로 영향을 미칩니다.
원익IPS의 대표 장비는 반도체 제조 과정에서 사용되는
CVD(화학기상증착),
ALD(원자층증착)
등 전공정 장비입니다.
반도체 회사들이 새로운 공장을 짓거나 기존 공정의 미세화를 진행하면 장비를 추가로 구매해야 합니다.
따라서
삼성전자·SK하이닉스 CAPEX 증가 → 장비 발주 증가 → 원익IPS 수주 증가 → 매출 증가
라는 연결구조가 만들어집니다.
4. 특히 삼성전자 P4 투자가 중요하다
최근 SK증권 자료를 보면 삼성전자 P4 DRAM 투자 일정이 전반적으로 앞당겨지고 있는 것으로 분석됩니다.
P4 PH3는 올해 상반기,
PH4는 올해 하반기까지 공정 장비 셋업이 진행될 것으로 예상됐습니다.
또 삼성전자의 2026년 DRAM 투자 규모 역시 기존 예상보다 확대될 가능성이 제시됐습니다.
그리고 다음은 P5입니다.
P5 장비 발주는 2027년부터 본격화될 가능성이 있습니다.
SK하이닉스 역시 M15X와 용인 Y1 투자를 서두르고 있습니다.
결국 원익IPS를 볼 때는 삼성전자와 SK하이닉스의 주가 자체보다
삼성전자와 SK하이닉스가 실제로 공장에 얼마를 투자하는가
가 훨씬 중요합니다.
5. 오늘 원익IPS가 강했던 이유를 정리하면
오늘 원익IPS 상승은 한 가지 뉴스 때문이라기보다 세 가지가 겹쳤다고 보는 것이 적절합니다.
첫 번째는 미국 반도체주 강세입니다.
두 번째는 삼성전자와 SK하이닉스 동반 상승입니다.
세 번째는 하반기와 2027년 국내 반도체 설비투자 확대 기대입니다.
여기에 어제 시장에서 또 하나 흥미로운 뉴스가 나왔습니다.
월가의 유명 투자자인 스탠리 드러켄밀러(Stanley Druckenmiller)가 원익IPS를 직접 방문했다는 보도가 나왔습니다.
AI 수혜기업을 찾기 위한 기업 탐방으로 알려졌습니다.
이것이 실적을 당장 바꾸는 재료는 아닙니다.
하지만 글로벌 투자자들도 한국 반도체 장비 밸류체인을 관심 있게 보고
있다는 점에서 투자심리에 영향을 줬을 가능성은 있습니다.
6. 원익IPS 실적, 순이익 숫자만 보면 엄청나다
제가 종목을 분석할 때 가장 중요하게 보는 것이 당기순이익입니다.
원익IPS의 최근 순이익은 상당히 특이합니다.
2025년 3분기 283억 원
2025년 4분기 328억 원
2026년 1분기 221억 원
2026년 2분기 899억 원
입니다.
1분기 221억 원에서 2분기 899억 원으로 약 307% 증가했습니다.
전년 동기 순이익 277억 원과 비교해도 약 225% 증가했습니다.
제가 평소 중요하게 보는
QoQ 증가 + YoY 증가
조건을 모두 충족합니다.
그런데 이번에는 숫자만 보고 좋아하면 안 됩니다.
7. 899억 원 순이익에는 함정이 있다
이 부분은 원익IPS 분석에서 굉장히 중요합니다.
2분기 실적은
매출 2,165억 원,
영업이익 184억 원,
당기순이익 899억 원
입니다.
이상합니다.
영업이익이 184억 원인데 순이익이 899억 원입니다.
2분기에는 약 809억 원의 순금융손익이 반영되면서 당기순이익을 크게 끌어올렸습니다.
따라서
“원익IPS 본업이 엄청 좋아져서 순이익이 899억 원이 됐다.”
라고 해석하면 안 됩니다.
오히려 본업만 보면 2분기 매출은 전년 동기 대비 10.6% 감소했고 영업이익은 49.6% 감소했습니다.
그래서 원익IPS는 이번만큼은 순이익보다 3분기 영업이익 증가 여부를 더 중요하게 봐야 합니다.
8. 진짜 실적 승부는 3분기부터다
증권사들이 원익IPS를 긍정적으로 보는 이유도 2분기가 아닙니다.
3분기부터입니다.
NH투자증권은 3분기 원익IPS 실적을
매출 3,910억 원,
영업이익 626억 원
으로 전망했습니다.
2분기와 비교하면 상당합니다.
매출
2,165억 원 → 3,910억 원
약 +81%
영업이익
184억 원 → 626억 원
약 +240%
입니다.
전년 동기와 비교해도 매출은 약 46%, 영업이익은 약 127% 증가하는 수준입니다.
따라서 지금 원익IPS 주가가 올라가는 핵심 이유는
이미 발표된 2분기보다 앞으로 나올 3분기와 4분기 실적
이라고 보는 것이 맞습니다.
9. 4분기까지 실적 증가가 이어질 가능성이 있다
NH투자증권은 4분기 실적도
매출 4,662억 원,
영업이익 682억 원
수준으로 예상했습니다.
흐름을 보면 상당히 명확합니다.
1분기 영업이익 107억 원
→ 2분기 184억 원
→ 3분기 예상 626억 원
→ 4분기 예상 682억 원.
장비 발주가 하반기로 집중되면서 실적이 계단식으로 증가하는 구조입니다.
따라서 3분기 실적이 실제 이 궤도에 올라오는지가 중요합니다.
10. 다음 실적 발표에서 확인해야 할 숫자
원익IPS의 2026년 3분기 분기보고서 법정 제출기한은 11월 14일입니다.
잠정실적이 먼저 나온다면 그보다 2~4주가량 빨라질 수 있으며 정확한 일정은 추후 회사 IR 및 공시를 확인해야 합니다.
제가 볼 기준은 간단합니다.
3분기 매출 3,800억 원 이상
영업이익 600억 원 이상
이면 현재 시장의 기대를 상당 부분 충족했다고 보겠습니다.
반대로 영업이익이 500억 원 아래라면 현재 높아진 주가에는 실망 요인이 될 수 있습니다.
특히 2분기처럼 일회성 금융이익으로 순이익만 높아지는 것보다 영업이익 자체가 증가하는지가 훨씬 중요합니다.
11. PER과 증권사 목표주가
9월 22일 기준 증권사 평균 목표주가는 약 154,714원으로 집계됩니다.
다만 증권사별 편차가 있습니다.
NH투자증권은 지난 6월 목표주가를 기존 161,000원에서 207,000원으로 상향했습니다.
2026년 예상 매출 1조2,560억 원,
영업이익 1,625억 원,
2027년 매출 1조5,520억 원,
영업이익 2,559억 원을 전망했습니다.
현재 시장 데이터상 PER은 약 39.7배 수준입니다.
절대적으로 싼 PER은 아닙니다.
결국 현재 원익IPS는
현재 실적이 싸서 사는 종목이 아니라 2026년 하반기~2027년 실적 증가를 미리 반영하고 있는 종목
이라고 보는 것이 적절합니다.
12. 경쟁 반도체 장비주와 비교하면
원익IPS의 경쟁군은 상당히 많습니다.
주성엔지니어링은 ALD·CVD 증착장비,
HPSP는 고압수소 어닐링 장비,
테스는 증착·식각 장비,
유진테크는 LPCVD 장비,
PSK는 PR Strip 장비 등으로 각각 주력 분야가 다릅니다.
오늘 반도체 장비 테마 전체가 강했고, 장중 기준 제우스·테스·테크윙 등도 동반 상승했습니다.
원익IPS의 가장 큰 장점은 삼성전자와 SK하이닉스의 메모리 투자뿐 아니라 파운드리 투자에서도 수혜가 가능하다는 점입니다.
반면 단점도 분명합니다.
고객사의 CAPEX가 연기되면 장비 매출도 그대로 뒤로 밀립니다.
즉 실적 변동성이 상당히 큰 업종입니다.
현재 국내 전공정 장비 대장주 그룹으로는 원익IPS와 HPSP 등을 함께 볼 수 있으며, 오늘 거래대금과 시장 관심에서는 원익IPS가 핵심 종목 중 하나였습니다.
13. 차트에서는 13만 원과 14만4,100원을 기억하자
오늘 차트는 해석이 조금 까다롭습니다.
고가 144,100원.
종가 133,700원.
고점 대비 약 7.2% 하락해서 끝났습니다.
거래대금은 3,400억 원 이상이었습니다.
그래서 앞으로 가장 중요한 가격은 두 군데입니다.
아래는 130,000원.
위는 144,100원입니다.
13만 원을 지키면서 거래량이 감소하면 오늘 대량거래 이후 정상적인 매물 소화로 볼 수 있습니다.
반대로 13만 원을 강하게 이탈하면 다음은 12만5천~12만 원대를 봐야 합니다.
상단에서는 144,100원을 거래량과 함께 다시 돌파해야 오늘 윗꼬리를 완전히 소화했다고 볼 수 있습니다.
그 위에서는 15만 원이 다음 심리적 저항입니다.

14. 투자기간에 따른 관점 추천 : 데일리 트레이딩·스윙·장기투자
앞으로 종목 분석에서 계속 사용할 우리만의 3가지 투자기간 전략입니다.
단순히 “단타가 좋다”, “장투가 좋다”가 아니라 현재 가격과 실적을 기준으로 조건을 숫자로 정리하겠습니다.
| 투자방식 | 현재 핵심 | 전략의 핵심 |
| 데일리 트레이딩 | 130,000~144,100원 | 거래대금·고점 돌파 확인 |
| 스윙 | 121,500~130,000원 지지 | 3분기 실적 기대 반영 |
| 장기투자 | 2026~2027 실적 성장 | 삼성전자·SK하이닉스 CAPEX 확인 |
데일리 트레이딩 관점
오늘 거래대금이 약 3,429억 원이나 발생했습니다.
하지만 고가 144,100원에서 종가 133,700원까지 밀렸습니다.
따라서 데일리 트레이딩에서는 추격보다 144,100원 재돌파 여부가 중요합니다.
144,100원을 거래량과 함께 돌파하면 오늘 대량거래의 고점을 소화하는 흐름입니다.
반대로 13만 원을 깨면 단기 시나리오는 약해집니다.
즉 데일리는
13만 원 지지 + 144,100원 돌파
가 핵심입니다.
스윙 관점
스윙에서는 오늘 하루의 윗꼬리보다 9월 상승추세를 보겠습니다.
9월 15일 108,400원에서 오늘 133,700원까지 약 23% 상승했습니다.
이미 상당히 올랐습니다.
그래서 스윙에서는 13만 원 부근에서 바로 추격하기보다 12만1,500~13만 원 구간에서 조정이 마무리되는지 보는 방식이 더 유리합니다.
3분기 영업이익 예상 626억 원이 핵심 실적 모멘텀입니다.
따라서 스윙에서는
12만 원 초반을 무너뜨리지 않는 상승추세 + 3분기 영업이익 600억 원 이상 기대 유지
가 핵심 조건입니다.
장기투자 관점
장기에서는 오늘 14만4천 원을 찍었는지는 크게 중요하지 않습니다.
중요한 것은
2026년 예상 영업이익 1,625억 원
→ 2027년 예상 영업이익 2,559억 원
으로 약 57% 추가 성장할 수 있느냐입니다.
그리고 삼성전자 P4·P5,
SK하이닉스 M15X·용인 Y1
투자가 실제 장비 발주로 이어지는지를 봐야 합니다.
장기에서는 PER 40배 수준이 싸다고 할 수 없기 때문에 2027년 이익 추정치가 계속 올라가는 것이 필수 조건입니다.
즉 장기투자는 주가보다 EPS와 고객사 CAPEX의 상승속도를 보는 전략입니다.
15. 원익IPS 주가 전망 최종 정리
오늘 원익IPS는 133,700원으로 2.61% 상승했습니다.
하지만 숫자만 보면 오늘 움직임을 제대로 이해할 수 없습니다.
장중에는 144,100원까지 올라 **+10.6%**를 기록했고 거래대금은 약 3,429억 원이나 터졌습니다.
그리고 고점에서 상당 부분 밀렸습니다.
따라서 단기적으로는 분명 매물이 존재합니다.
하지만 기업의 중기 방향은 조금 다릅니다.
삼성전자 P4 투자 일정이 진행되고 있고 P5가 뒤를 기다리고 있습니다.
SK하이닉스도 M15X와 용인 Y1 투자를 확대하고 있습니다.
그래서 증권사들은 원익IPS 실적의 진짜 개선 시점을 3분기 이후로 보고 있습니다.
2분기 영업이익 184억 원.
3분기 예상 626억 원.
4분기 예상 682억 원입니다.
이 숫자가 실제로 나온다면 하반기 실적은 상반기와 완전히 달라집니다.
다만 2분기 순이익 899억 원은 그대로 받아들이면 안 됩니다.
순금융손익 약 809억 원의 영향이 컸기 때문입니다.
따라서 앞으로 원익IPS에서 제가 가장 중요하게 볼 것은 다섯 가지입니다.
첫째, 13만 원을 지키는가.
둘째, 오늘 고점 144,100원을 다시 돌파하는가.
셋째, 3분기 영업이익이 600억 원 이상 나오는가.
넷째, 삼성전자 P4·P5와 SK하이닉스 M15X·Y1 투자가 계획대로 진행되는가.
다섯째, 2027년 영업이익 2,500억 원대 전망이 유지 또는 상향되는가.
데일리 트레이딩에서는 144,100원 돌파가 중요합니다.
스윙에서는 12만~13만 원대 지지와 3분기 실적이 중요합니다.
장기에서는 2027년 이익 성장과 삼성전자·SK하이닉스 CAPEX가 핵심입니다.
그래서 현재 원익IPS를 한 문장으로 정리하면 이렇습니다.
“오늘 3,400억 원대 거래대금이 터지며 장중 10% 넘게 급등했지만 긴 윗꼬리를 남긴 만큼 단기 추격은 난도가 높아졌다. 그러나 삼성전자·SK하이닉스 설비투자 확대와 3분기 영업이익 600억 원대 진입 가능성이 확인된다면 중기 실적 방향은 여전히 살아 있는 반도체 전공정 장비 핵심주다.”
원익IPS 주가 전망 Q&A
Q1. 오늘 원익IPS 주가는 왜 올랐나요?
미국 반도체주 강세가 국내 삼성전자·SK하이닉스와 반도체 장비주로 확산된 영향이 컸습니다. 삼성전자는 오늘 3.25%, SK하이닉스는 1.20% 상승했습니다.
Q2. 원익IPS는 삼성전자와 관련이 큰가요?
관련성이 높습니다. 원익IPS의 장비 수주는 삼성전자와 SK하이닉스의 설비투자에 영향을 크게 받습니다. 특히 현재 삼성전자 P4와 향후 P5 투자가 중요한 실적 변수입니다.
Q3. 원익IPS 2분기 순이익 899억 원은 좋은 것 아닌가요?
숫자는 좋지만 대부분을 반복 가능한 본업 이익으로 보면 안 됩니다. 2분기 영업이익은 184억 원이었고 약 809억 원의 순금융손익이 순이익을 크게 끌어올렸습니다.
Q4. 원익IPS 3분기 실적 전망은 어떤가요?
NH투자증권은 3분기 매출 3,910억 원, 영업이익 626억 원을 예상했습니다. 2분기 영업이익 184억 원에서 큰 폭으로 증가하는 전망입니다.
Q5. 원익IPS 다음 실적 발표는 언제인가요?
3분기 분기보고서 제출기한은 11월 14일이며 잠정실적은 그보다 먼저 발표될 수 있습니다. 정확한 발표일은 추후 회사 IR 및 공시 확인이 필요합니다.
Q6. 단기적으로 중요한 가격은 어디인가요?
아래에서는 13만 원, 위에서는 오늘 장중 고점인 144,100원이 가장 중요합니다. 특히 144,100원을 거래량과 함께 다시 넘어가는지가 오늘 대량거래 매물 소화 여부를 판단하는 핵심입니다.
Q7. 스윙에서는 무엇을 봐야 하나요?
12만 원대 초반~13만 원 구간에서 지지가 만들어지는지와 3분기 영업이익 600억 원 이상에 대한 시장 기대가 유지되는지를 함께 보는 것이 중요합니다.
Q8. 장중 10% 넘게 올랐는데 왜 종가는 2.6%밖에 안 올랐나요?
오늘 시장 자체가 추석 연휴를 앞두고 상승폭을 반납했고 원익IPS 역시 14만 원 위에서 상당한 차익실현 물량이 나왔습니다. 거래대금이 3,400억 원 넘게 터졌기 때문에 다음 거래일에는 이 대량거래 가격대를 시장이 실제로 지켜주는지가 더 중요해졌습니다.
투자 선택과 그에 따른 책임은 투자자 본인에게 있습니다. 본 글은 공개된 시장자료와 기업 실적, 증권사 전망을 토대로 작성한 정보 제공 목적의 분석이며 특정 종목의 매수 또는 매도를 권유하지 않습니다.