코리아써키트 주가 전망, AI PCB 상승은 어디까지 이어질까
오늘 분석할 종목은 **코리아써키트(007810)**입니다.
코리아써키트 주가 전망을 볼 때 지금 가장 먼저 봐야 할 것은 단순 PCB가 아닙니다.
현재 시장이 코리아써키트에 높은 관심을 보이는 핵심은 **AI 서버용 SoCAMM(소캠)과 FC-BGA(플립칩 볼그리드 어레이)**입니다.
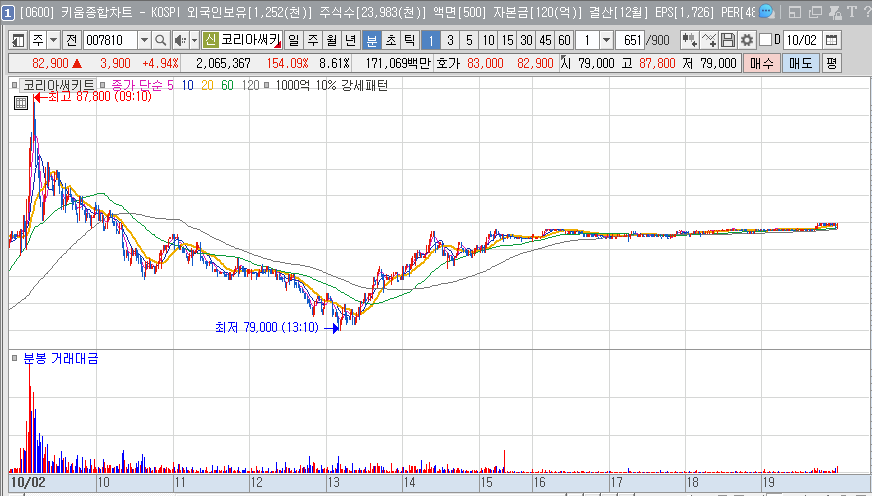
10월 2일 코리아써키트는 장중 87,800원까지 상승했습니다. 다만 장 후반 상승폭을 상당 부분 반납하면서 8만 원대 초반에서 거래됐습니다. 시세 제공처별 최종 집계에는 차이가 있지만, 장중 고점 87,800원까지 강한 매수세가 유입됐다는 점은 공통적으로 확인됩니다.
그리고 최근 상승속도가 상당히 빠릅니다.
9월 2일 57,300원 부근에서 최근 8만 원대로 올라오면서 20거래일 기준 약 40% 이상 상승했습니다.
따라서 지금부터 코리아써키트 주가 전망은
AI PCB 업황이 좋은가
와
좋은 업황이 현재 주가에 얼마나 반영됐는가
를 동시에 봐야 합니다.
1. 오늘 코리아써키트, 고점에서 밀린 것을 무시하면 안 된다
최근 흐름을 먼저 보겠습니다.
9월 16일 50,600원
9월 18일 52,200원
9월 22일 66,400원
9월 28일 69,600원
9월 29일 75,800원
9월 30일 74,500원
10월 1일 78,900원
으로 주가가 빠르게 상승했습니다. 특히 9월 22일에는 약 1,954억 원의 거래대금이 발생하며 주가 레벨 자체가 달라졌습니다.
10월 2일에는 장중 87,800원까지 상승했습니다.
여기까지 보면 굉장히 강합니다.
하지만 단기 매매자라면 장중 고점에서 주가가 밀렸다는 것도 같이 봐야 합니다.
이것은 8만 원대 후반에서 차익실현 물량도 상당히 나오고 있다는 의미로 해석할 수 있기 때문입니다.
즉 현재 코리아써키트는 약한 종목이 아니라,
강한 종목이 단기간 너무 빠르게 올라온 구간
이라고 보는 것이 더 적절합니다.
2. 투자기간별 관점 : 단기 트레이딩·스윙·장기투자
단기 트레이딩
단기에서는 코리아써키트의 기업가치보다 거래대금과 PCB 테마의 지속성을 먼저 보겠습니다.
9월 22일에는 약 1,954억 원, 9월 28일에는 약 1,221억 원, 9월 29일에는 약 991억 원의 거래대금이 발생했습니다. 이후 9월 30일 293억 원, 10월 1일 약 479억 원으로 감소했습니다.
이 흐름이 상당히 중요합니다.
현재 단기 트레이딩에서 가장 좋은 모습은
거래대금 재증가
→ 87,800원 재돌파
→ PCB 관련주 동반 상승
입니다.
반대로 87,800원에 다시 접근하는데 거래대금이 감소한다면 추격매수의 힘이 약해졌는지 확인할 필요가 있습니다.
특히 다음 거래일에는 코리아써키트만 보면 안 됩니다.
심텍·대덕전자·이수페타시스·삼성전기가 함께 강한지 확인해야 합니다.
PCB가 시장 주도테마로 유지되면서 코리아써키트에 다시 수백억~1천억 원 이상의 거래대금이 붙는다면 단기 흐름의 신뢰도가 높아집니다.
스윙
스윙은 조금 다르게 보겠습니다.
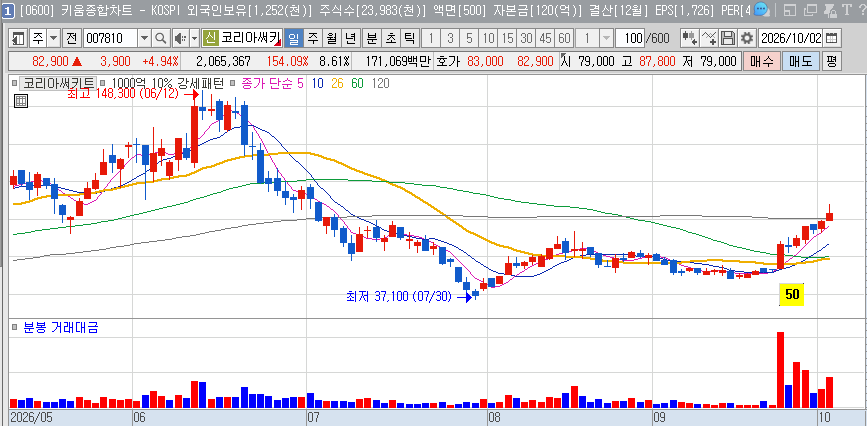
코리아써키트는 최근 5거래일 약 +25%, 20거래일 약 +40% 이상 상승했습니다.
따라서 스윙 관점에서 지금 필요한 것은 또 다른 장대양봉보다 오히려 건강한 눌림입니다.
제가 보고 싶은 일봉은
대량거래 상승
→ 2~5거래일 가격조정
→ 거래대금 감소
→ 75,000~80,000원 부근 지지
→ 다시 거래대금 증가
형태입니다.
특히 조정 과정에서 거래대금이 크게 감소하면 좋습니다.
반대로 1천억 원 이상의 대규모 거래가 다시 발생하면서 장대음봉이 나오고 7만 원대 초중반까지 빠르게 밀린다면 기존 상승자금의 이탈 가능성을 확인해야 합니다.
따라서 스윙에서는 얼마나 빠지느냐보다 어떤 거래대금으로 빠지는가를 보겠습니다.
장기투자
장기에서는 코리아써키트의 투자포인트가 꽤 명확합니다.
SoCAMM
FC-BGA
DDR5 RDIMM
AI 서버
ABF 기판
입니다.
회사는 스마트폰용 HDI와 메모리 모듈용 패키지 기판을 생산하며 AI 서버와 일반 서버의 DDR5 RDIMM 교체 수요 증가가 실적에 영향을 주고 있습니다.
장기적으로는 SoCAMM과 FC-BGA 매출이 얼마나 증가하는지, AI 서버 매출 비중이 얼마나 높아지는지, 패키지 기판의 영업이익률이 개선되는지를 확인해야 합니다.
3. 코리아써키트가 AI PCB 관련주로 강한 이유
과거 PCB 업체들은 스마트폰과 PC 업황에 크게 영향을 받았습니다.
그런데 AI 시대가 오면서 상황이 달라졌습니다.
AI 서버에는 일반 서버보다 훨씬 높은 성능의 기판이 필요합니다.
GPU·CPU·메모리 사이에서 엄청난 양의 데이터를 빠르게 이동시켜야 하기 때문입니다.
그래서 PCB 산업도
범용 PCB
에서
고다층 PCB·FC-BGA·메모리 모듈 기판
으로 중심이 이동하고 있습니다.
실제로 국내 PCB 업계는 AI 가속기와 대용량 서버에 들어가는 고부가 제품 비중을 높이면서 실적이 빠르게 개선되고 있습니다. 코리아써키트와 심텍은 2025년 흑자전환에 성공했고 이수페타시스·대덕전자 등도 AI 수요의 영향을 받고 있습니다.
코리아써키트의 차별점은 FC-BGA와 SoCAMM을 동시에 가져간다는 것입니다.
증권가에서도 이 두 사업을 향후 성장의 핵심으로 보고 있습니다.
4. SoCAMM이 왜 중요한가
SoCAMM은 AI 서버용 차세대 메모리 모듈입니다.
AI 서버에서는 GPU뿐 아니라 메모리 용량과 전력효율도 매우 중요합니다.
SoCAMM은 기존 서버 메모리보다 공간 효율과 전력효율을 높이기 위한 차세대 메모리 규격으로 시장의 관심을 받고 있습니다.
코리아써키트 입장에서는 SoCAMM용 기판 수요가 본격적으로 증가하면 기존 스마트폰 중심의 실적 변동성을 줄이고 AI 서버라는 새로운 성장축을 만들 수 있습니다.
다만 현재 주가는 이미 SoCAMM 기대를 상당 부분 반영하고 있습니다.
따라서 이제부터는
“소캠 관련주다”
라는 뉴스보다
실제 SoCAMM 매출이 얼마나 발생하는가
가 중요합니다.
메리츠증권은 최근 2분기 부진에도 4분기부터 SoCAMM·ABF 기판 매출 확대와 메모리 모듈 증설 효과가 나타날 가능성을 전망했습니다.
이 때문에 3분기보다 오히려 4분기 실적이 코리아써키트 주가 전망에서 상당히 중요합니다.
5. 코리아써키트 당기순이익, 이 부분은 반드시 봐야 한다
제가 종목 분석에서 가장 중요하게 보는 것이 당기순이익입니다.
코리아써키트는 이 부분에서 확실한 턴어라운드가 나타났습니다.
| 분기 | 매출 | 영업이익 | 당기순이익 |
| 2025년 2분기 | 3,313억 원 | 62억 원 | 41억 원 |
| 2025년 3분기 | 3,757억 원 | 133억 원 | 136억 원 |
| 2025년 4분기 | 4,481억 원 | 361억 원 | 383억 원 |
| 2026년 1분기 | 4,199억 원 | 264억 원 | 301억 원 |
| 2026년 2분기 | 4,072억 원 | 193억 원 | 176억 원 |
여기서 굉장히 중요한 특징이 있습니다.
2025년 2분기 순이익 41억 원
→ 3분기 136억 원
→ 4분기 383억 원
으로 급격하게 증가했습니다.
그리고 2026년 1분기 301억 원, 2분기 176억 원입니다.
즉 YoY로 보면 엄청나게 좋아졌지만 QoQ로 보면 최근 두 분기 연속 감소했습니다.
2026년 2분기 순이익 176억 원은 전년 동기 41억 원보다 약 329% 증가했습니다.
반면 직전 분기 301억 원과 비교하면 약 42% 감소했습니다.
이것이 현재 코리아써키트 실적을 볼 때 가장 중요한 부분입니다.
YoY는 매우 좋다.
하지만
QoQ는 둔화되고 있다.
따라서 다음 3분기 순이익이 정말 중요합니다.
6. 3분기 실적 전망, 생각보다 강하지 않을 수 있다
현재 시장 컨센서스에서는 코리아써키트 2026년 3분기 실적을 대략
매출 4,224억 원
영업이익 172억 원
당기순이익 156억 원
수준으로 예상하고 있습니다.
2분기와 비교하면
매출 4,072억 원 → 4,224억 원 증가
영업이익 193억 원 → 172억 원 감소
순이익 176억 원 → 156억 원 감소
입니다.
즉 예상대로 나온다면 매출은 증가하지만 순이익 QoQ 감소가 한 분기 더 이어지는 구조입니다.
하지만 전년 3분기 순이익은 136억 원이었습니다.
따라서 156억 원이 나온다면 YoY 기준으로는 약 15% 증가입니다.
결국 3분기 예상은
QoQ -11% 안팎
YoY +15% 안팎
입니다.
제가 가장 중요하게 보는 QoQ와 YoY가 엇갈립니다.
그래서 이번 실적에서 156억 원을 크게 넘어 180억~200억 원 이상의 순이익이 나온다면 의미가 달라질 수 있습니다.
QoQ 감소 흐름이 멈추기 때문입니다.
반대로 150억 원에도 못 미친다면 현재 주가에 반영된 AI PCB 기대가 실적보다 앞서가고 있다는 지적이 나올 수 있습니다.
7. 다음 실적발표에서 진짜 봐야 할 것은 4분기 가이던스
코리아써키트의 3분기 보고서는 통상 11월 중순 확인하게 될 가능성이 높습니다.
그런데 이번에는 3분기 숫자만 보면 안 됩니다.
증권가에서는 3분기까지 실적이 숨을 고르고 4분기부터 SoCAMM과 ABF 기판 확대가 실적에 본격 반영될 가능성을 보고 있습니다.
따라서 3분기 실적발표에서 가장 중요한 질문은
“4분기 SoCAMM 매출이 실제로 얼마나 증가하는가?”
입니다.
3분기 순이익이 150억~170억 원 수준이어도 회사가 4분기와 2027년의 강한 성장 근거를 제시한다면 시장의 시선은 다음 분기로 이동할 수 있습니다.
반대로 SoCAMM 양산 또는 고객사 매출 확대 시점이 다시 늦어진다면 현재 밸류에이션에는 부담이 될 수 있습니다.
8. PER과 밸류에이션, 이제는 가격 부담도 생각해야 한다
FnGuide의 최근 컨센서스 기준 코리아써키트의 예상 EPS는 4,321원, 예상 PER은 약 13.5배 수준이었습니다. 당시 증권사 3곳의 평균 목표주가는 138,333원이었습니다.
다만 이후 2분기 실적이 기대를 밑돌면서 일부 증권사는 실적 전망과 목표주가를 낮췄습니다.
메리츠증권은 9월 3일 2분기 실적 부진을 반영해 목표주가를 9만 원으로 낮췄습니다. 2분기 매출은 4,072억 원으로 YoY 22.9% 증가했지만 영업이익 193억 원은 해당 증권사 추정치를 약 41% 밑돌았습니다.
현재 주가가 이미 8만 원대로 올라왔다는 점을 생각하면 상당히 중요한 변화입니다.
이제는 단순히
“목표주가보다 싸다”
보다
SoCAMM과 FC-BGA의 2027년 이익 증가가 실제로 확인되는가
를 봐야 합니다.
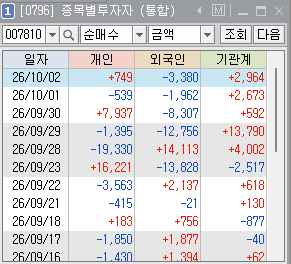
9. 나스닥·SOX·미국 PCB 종목은 우호적이다
단기 트레이딩에서는 이 부분을 빼놓으면 안 됩니다.
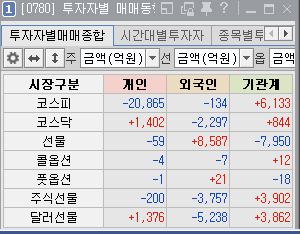
전날 미국 나스닥은 거의 보합권이었습니다. 주요 자료 기준 나스닥은 약 0.04% 안팎의 작은 움직임에 그쳤습니다. 미국 10년물 국채금리는 장중 5.34%까지 치솟았다가 약 5.23%로 내려오면서 기술주의 부담을 일부 완화했습니다.
그런데 반도체는 훨씬 강했습니다.
필라델피아 반도체지수(SOX)는 **12,829선, +1.59%**를 기록했습니다.
즉
나스닥은 보합권
인데
반도체는 +1%대 강세
였습니다.
코리아써키트에는 좋은 환경입니다.
마이크론 실적 이후 메모리·반도체 관련 투자심리가 살아났고, 국내에서도 전날 코스피가 반도체주 강세에 힘입어 +1.95% 상승했습니다.
다만 미국 10년물 금리가 여전히 5%를 넘고 있다는 것은 부담입니다.
따라서 다음 거래일에는
미국 고용지표
→ 10년물 국채금리
→ 나스닥
→ SOX
→ 미국 PCB·AI 서버 종목
순으로 확인할 필요가 있습니다.
10. 미국 비교종목에서는 TTM Technologies가 강하다
코리아써키트와 미국장을 연결할 때 엔비디아만 보는 것은 조금 부족합니다.
PCB 업황을 직접적으로 확인하려면 **TTM Technologies(티티엠 테크놀로지스)**를 같이 보는 것이 좋습니다.
TTM Technologies는 고다층 PCB와 첨단 전자부품을 공급하는 대표적인 미국 PCB 업체입니다.
10월 1일 TTM Technologies는 126.50달러, +2.98% 상승했습니다.
거래량도 약 168만 주 발생했습니다.
최근 흐름을 보면
9월 18일 +2.79%
9월 21일 +5.13%
9월 22일 +2.78%
9월 25일 +1.72%
10월 1일 +2.98%
등 AI·첨단 PCB 투자심리가 상당히 강합니다.
AI 서버 하드웨어 쪽에서는 **Celestica(셀레스티카)**도 같이 볼 만합니다. 10월 1일 캐나다 상장주 기준 종가가 전일 514.95에서 531.03으로 올라 약 3.1% 상승했습니다.
따라서 현재 미국에서도
반도체
AI 서버 하드웨어
PCB
쪽으로 자금이 들어오는 흐름은 국내 코리아써키트에 우호적인 요소입니다.
11. 국내 PCB 경쟁종목과 대장주 비교
코리아써키트를 분석할 때 반드시 같이 봐야 할 종목이 있습니다.
| 종목 | 핵심 투자포인트 | 현재 비교 관점 |
| 이수페타시스 | AI 서버·네트워크 고다층 PCB | AI PCB 섹터 대표 대장주 |
| 심텍 | SoCAMM·메모리 모듈·패키지기판 | SoCAMM 직접 비교 |
| 코리아써키트 | SoCAMM·FC-BGA | 두 성장축 동시 보유 |
| 대덕전자 | FC-BGA·반도체 패키지기판 | FC-BGA 직접 비교 |
| 삼성전기 | FC-BGA·MLCC | 대형주 기준 업황 확인 |
PCB 산업은 AI 서버 투자 확대에 힘입어 고부가 제품 중심으로 실적이 개선되고 있습니다. 이수페타시스는 AI 네트워크용 고다층 PCB, 심텍은 SoCAMM과 메모리 기판, 대덕전자와 코리아써키트는 FC-BGA 등 서로 조금씩 다른 영역을 가지고 있습니다.
현재 큰 범위의 AI 고다층 PCB 대장주로는 이수페타시스를 우선 체크하고, SoCAMM에서는 심텍과 코리아써키트를 직접 비교하는 것이 좋겠습니다.
단기에서는 기업 규모보다 당일 거래대금이 더 중요합니다.
다음 거래일 코리아써키트보다 심텍이나 이수페타시스에 훨씬 큰 거래대금이 들어간다면 시장의 자금이 어느 PCB 세부 테마로 이동하는지를 확인해야 합니다.
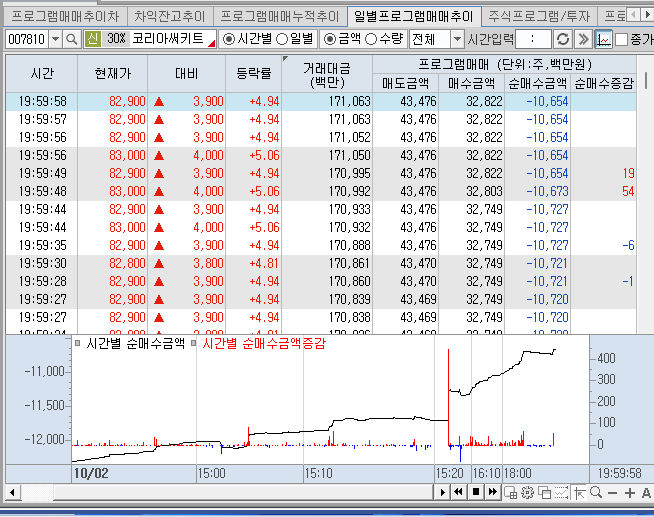
12. 코리아써키트 주가 전망, 이제 중요한 가격은?
현재 가장 먼저 봐야 할 가격은 오늘 장중 고점인 87,800원입니다.
87,800원을 다시 넘어설 때 거래대금까지 증가한다면 9만 원이라는 심리적 저항선을 테스트하게 됩니다.
다만 9만 원 부근은 최근 증권사에서 제시한 목표주가 수준과도 겹칩니다.
따라서 단기적으로는 매물이 증가할 가능성도 생각해야 합니다.
아래에서는
80,000원
그 아래
75,000~76,000원
그리고
69,000~70,000원
을 차례로 보겠습니다.
제가 스윙에서 가장 보고 싶은 형태는 8만 원 안팎에서 며칠간 거래대금이 감소하면서 가격을 유지하는 것입니다.
최근 너무 빠르게 상승했기 때문에 가격조정 없이 기간조정이 나오는 것 자체가 오히려 좋은 신호가 될 수 있습니다.
반대로 거래대금이 크게 증가하면서 75,000원을 강하게 이탈하면 최근 상승자금의 이탈 여부를 확인해야 합니다.
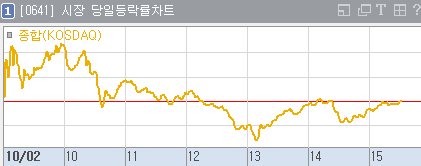
13. 코리아써키트 주가 전망 최종 정리
코리아써키트는 현재 상당히 좋은 산업에 들어가 있습니다.
PCB 산업 자체가
스마트폰·PC
중심에서
AI 서버·고다층 PCB·FC-BGA·SoCAMM
중심으로 이동하고 있습니다.
그리고 코리아써키트는 SoCAMM과 FC-BGA라는 두 가지 성장축을 동시에 보유하고 있다는 점이 가장 큰 투자포인트입니다.
실적도 지난해와 비교하면 확실히 좋아졌습니다.
당기순이익은
2025년 2분기 41억 원
→ 3분기 136억 원
→ 4분기 383억 원
→ 2026년 1분기 301억 원
→ 2분기 176억 원
입니다.
여기에서 투자자가 반드시 알아야 할 것이 있습니다.
YoY로는 엄청난 성장입니다.
2분기 순이익은 전년 동기 대비 약 329% 증가했습니다.
하지만
QoQ로는 약 42% 감소했습니다.
그리고 현재 3분기 컨센서스 156억 원이 현실화되면 QoQ 순이익 감소가 한 번 더 이어질 수 있습니다.
따라서 코리아써키트 주가 전망에서 현재 가장 중요한 것은 단순히 AI PCB라는 테마가 아닙니다.
4분기 SoCAMM과 FC-BGA가 실제로 순이익 재성장을 만들어내는가
입니다.
단기에서는 거래대금을 보겠습니다.
87,800원을 다시 돌파할 때 거래대금이 증가하고 이수페타시스·심텍·대덕전자 등 PCB 종목이 함께 움직이는지가 중요합니다.
스윙에서는 눌림의 질을 보겠습니다.
최근 20거래일 40% 이상 상승했기 때문에 75,000~80,000원 부근에서 거래대금이 감소하는 기간조정이 만들어지는지가 중요합니다.
장기에서는 순이익입니다.
2026년 2분기 176억 원에서 3분기 예상 156억 원으로 내려간 뒤, 4분기부터 다시 증가하는지가 핵심입니다.
미국장 환경은 현재 우호적입니다.
SOX는 +1.59%, 미국 PCB 업체 TTM Technologies는 +2.98%였습니다.
다만 미국 10년물 국채금리가 여전히 5%를 넘고 있기 때문에 매크로 변동성은 무시할 수 없습니다.
그래서 현재 코리아써키트 주가 전망을 한 문장으로 정리하면 이렇습니다.
“코리아써키트는 SoCAMM과 FC-BGA라는 강력한 AI PCB 성장동력을 갖고 있고 미국 SOX와 PCB 종목의 흐름도 우호적이지만, 최근 20거래일 40% 이상 급등하면서 기대감이 빠르게 주가에 반영됐다. 단기에서는 87,800원 돌파보다 거래대금 재증가와 PCB 테마 동반 강세를, 스윙에서는 75,000~80,000원 구간에서 거래대금이 줄어드는 건강한 눌림을, 장기에서는 4분기부터 당기순이익이 다시 QoQ·YoY 동시 증가하는지를 확인하는 것이 핵심이다.”
저는 지금 코리아써키트에서
“AI PCB가 좋은 산업인가?”
라는 질문보다
“AI PCB가 좋다는 사실을 현재 8만 원대 주가가 이미 얼마나 반영했는가?”
라는 질문이 더 중요하다고 봅니다.
결국 다음 상승의 지속성을 결정하는 것은 뉴스가 아니라 거래대금과 4분기 순이익이 될 가능성이 높습니다.
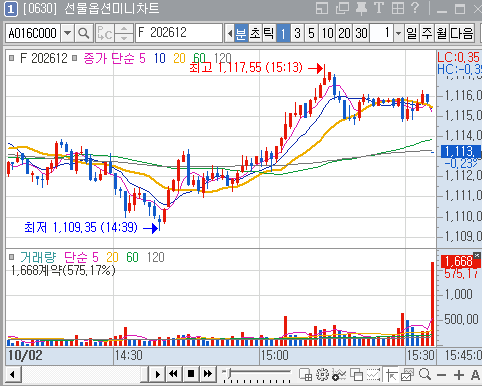
코리아써키트 주가 전망 Q&A
Q1. 코리아써키트 주가가 최근 강한 이유는 무엇인가요?
AI 서버 투자 확대에 따라 SoCAMM, FC-BGA, DDR5 메모리 모듈용 기판 수요가 증가할 것이라는 기대가 가장 중요합니다. 국내 PCB 산업 전체가 범용 PCB에서 AI용 고부가 PCB로 이동하고 있다는 점도 영향을 주고 있습니다.
Q2. 코리아써키트 단기 트레이딩에서 가장 중요한 가격은 어디인가요?
오늘 장중 고점 87,800원과 심리적 저항인 90,000원입니다. 다만 가격 돌파보다 거래대금이 다시 증가하면서 이수페타시스·심텍·대덕전자 등 PCB 관련주가 동반 상승하는지가 더 중요합니다.
Q3. 스윙에서는 지금 어떤 차트를 기다리는 것이 좋나요?
최근 20거래일 40% 이상 상승했기 때문에 75,000~80,000원 부근에서 거래대금이 감소하면서 가격을 지키는 눌림이나 기간조정이 만들어지는지를 관찰할 필요가 있습니다.
Q4. 코리아써키트 2분기 당기순이익은 얼마인가요?
약 176억 원입니다. 전년 동기 41억 원보다 약 329% 증가했지만 직전 분기 301억 원과 비교하면 약 42% 감소했습니다. 그래서 현재는 YoY 성장과 QoQ 둔화가 동시에 나타나고 있습니다.
Q5. 3분기 실적은 어떻게 예상되나요?
현재 컨센서스는 매출 약 4,224억 원, 영업이익 172억 원, 당기순이익 156억 원 수준입니다. 예상대로라면 순이익은 전년 동기 대비 약 15% 증가하지만 전분기 대비 약 11% 감소합니다.
Q6. 코리아써키트와 같이 봐야 하는 국내 종목은 무엇인가요?
AI 고다층 PCB에서는 이수페타시스, SoCAMM에서는 심텍, FC-BGA에서는 대덕전자와 삼성전기를 같이 보는 것이 좋습니다. 특히 단기 트레이딩에서는 이 종목들 가운데 실제 거래대금이 가장 강하게 유입되는 종목을 확인하는 것이 중요합니다.
Q7. 미국장에서는 어떤 종목을 보면 되나요?
PCB에서는 TTM Technologies를 우선 볼 만하고 AI 서버 하드웨어에서는 Celestica도 참고할 수 있습니다. 전날 TTM Technologies는 +2.98% 상승했고 SOX 역시 +1.59%로 강했습니다.
Q8. AI PCB가 이렇게 좋은데 그냥 오래 들고 있으면 되는 것 아닌가요?
산업 방향과 주가 위치는 별개의 문제입니다. 코리아써키트는 최근 20거래일 40% 이상 상승했고 2분기 순이익도 전분기보다 감소했습니다. 따라서 AI PCB 성장성이 실제 SoCAMM·FC-BGA 매출과 4분기 순이익 증가로 연결되는지 확인하는 과정이 중요합니다.
투자 판단과 책임은 투자자 본인에게 있습니다. 본 글은 공개된 기업자료와 시장자료를 기반으로 작성한 정보 제공 목적의 분석이며 특정 종목의 매수 또는 매도를 권유하지 않습니다.